Der deutsche Erstattungsmarkt wächst 2025 wertmäßig: Der Umsatz steigt um 4,9 Prozent auf 73,245 Milliarden Euro. Die Gesetzlichen Krankenversicherungen (GKV) bleiben der dominierende Marktteilnehmer, während Generika den größten Anteil der abgegebenen Packungen stellen und Originalpräparate den Großteil des Umsatzes generieren.

Erstattungsmarkt 2025 - Umsatz & Absatz

Rund 90 Prozent der Bevölkerung in Deutschland sind gesetzlich krankenversichert. Entsprechend entfällt der überwiegende Teil der Arzneimittelverordnungen und Erstattungsausgaben im Erstattungsmarkt auf die GKV.
 

*Angaben ohne Impfstoffe

Beim Umsatz sind die gesetzlichen Abschläge und Einsparungen durch Rabattverträge noch nicht berücksichtigt (siehe Grafik Rabattverträge). Bei den Steuerungselementen (Rabattverträge, Festbeträge, Parallel-/Re-Importe, Erstattungsbeträge) kann es aufgrund der Mehrfachregulierung zu Überschneidungen einzelner Instrumente kommen. Es ist möglich, dass ein Rabattvertragsarzneimittel auch einer Festbetragsgruppe angehört. Quelle: IQVIA PharmaScope®, Preisbasis AVP
PE heisst Packungseinheit. Quelle: IQVIA PharmaScope®, Preisbasis AVP

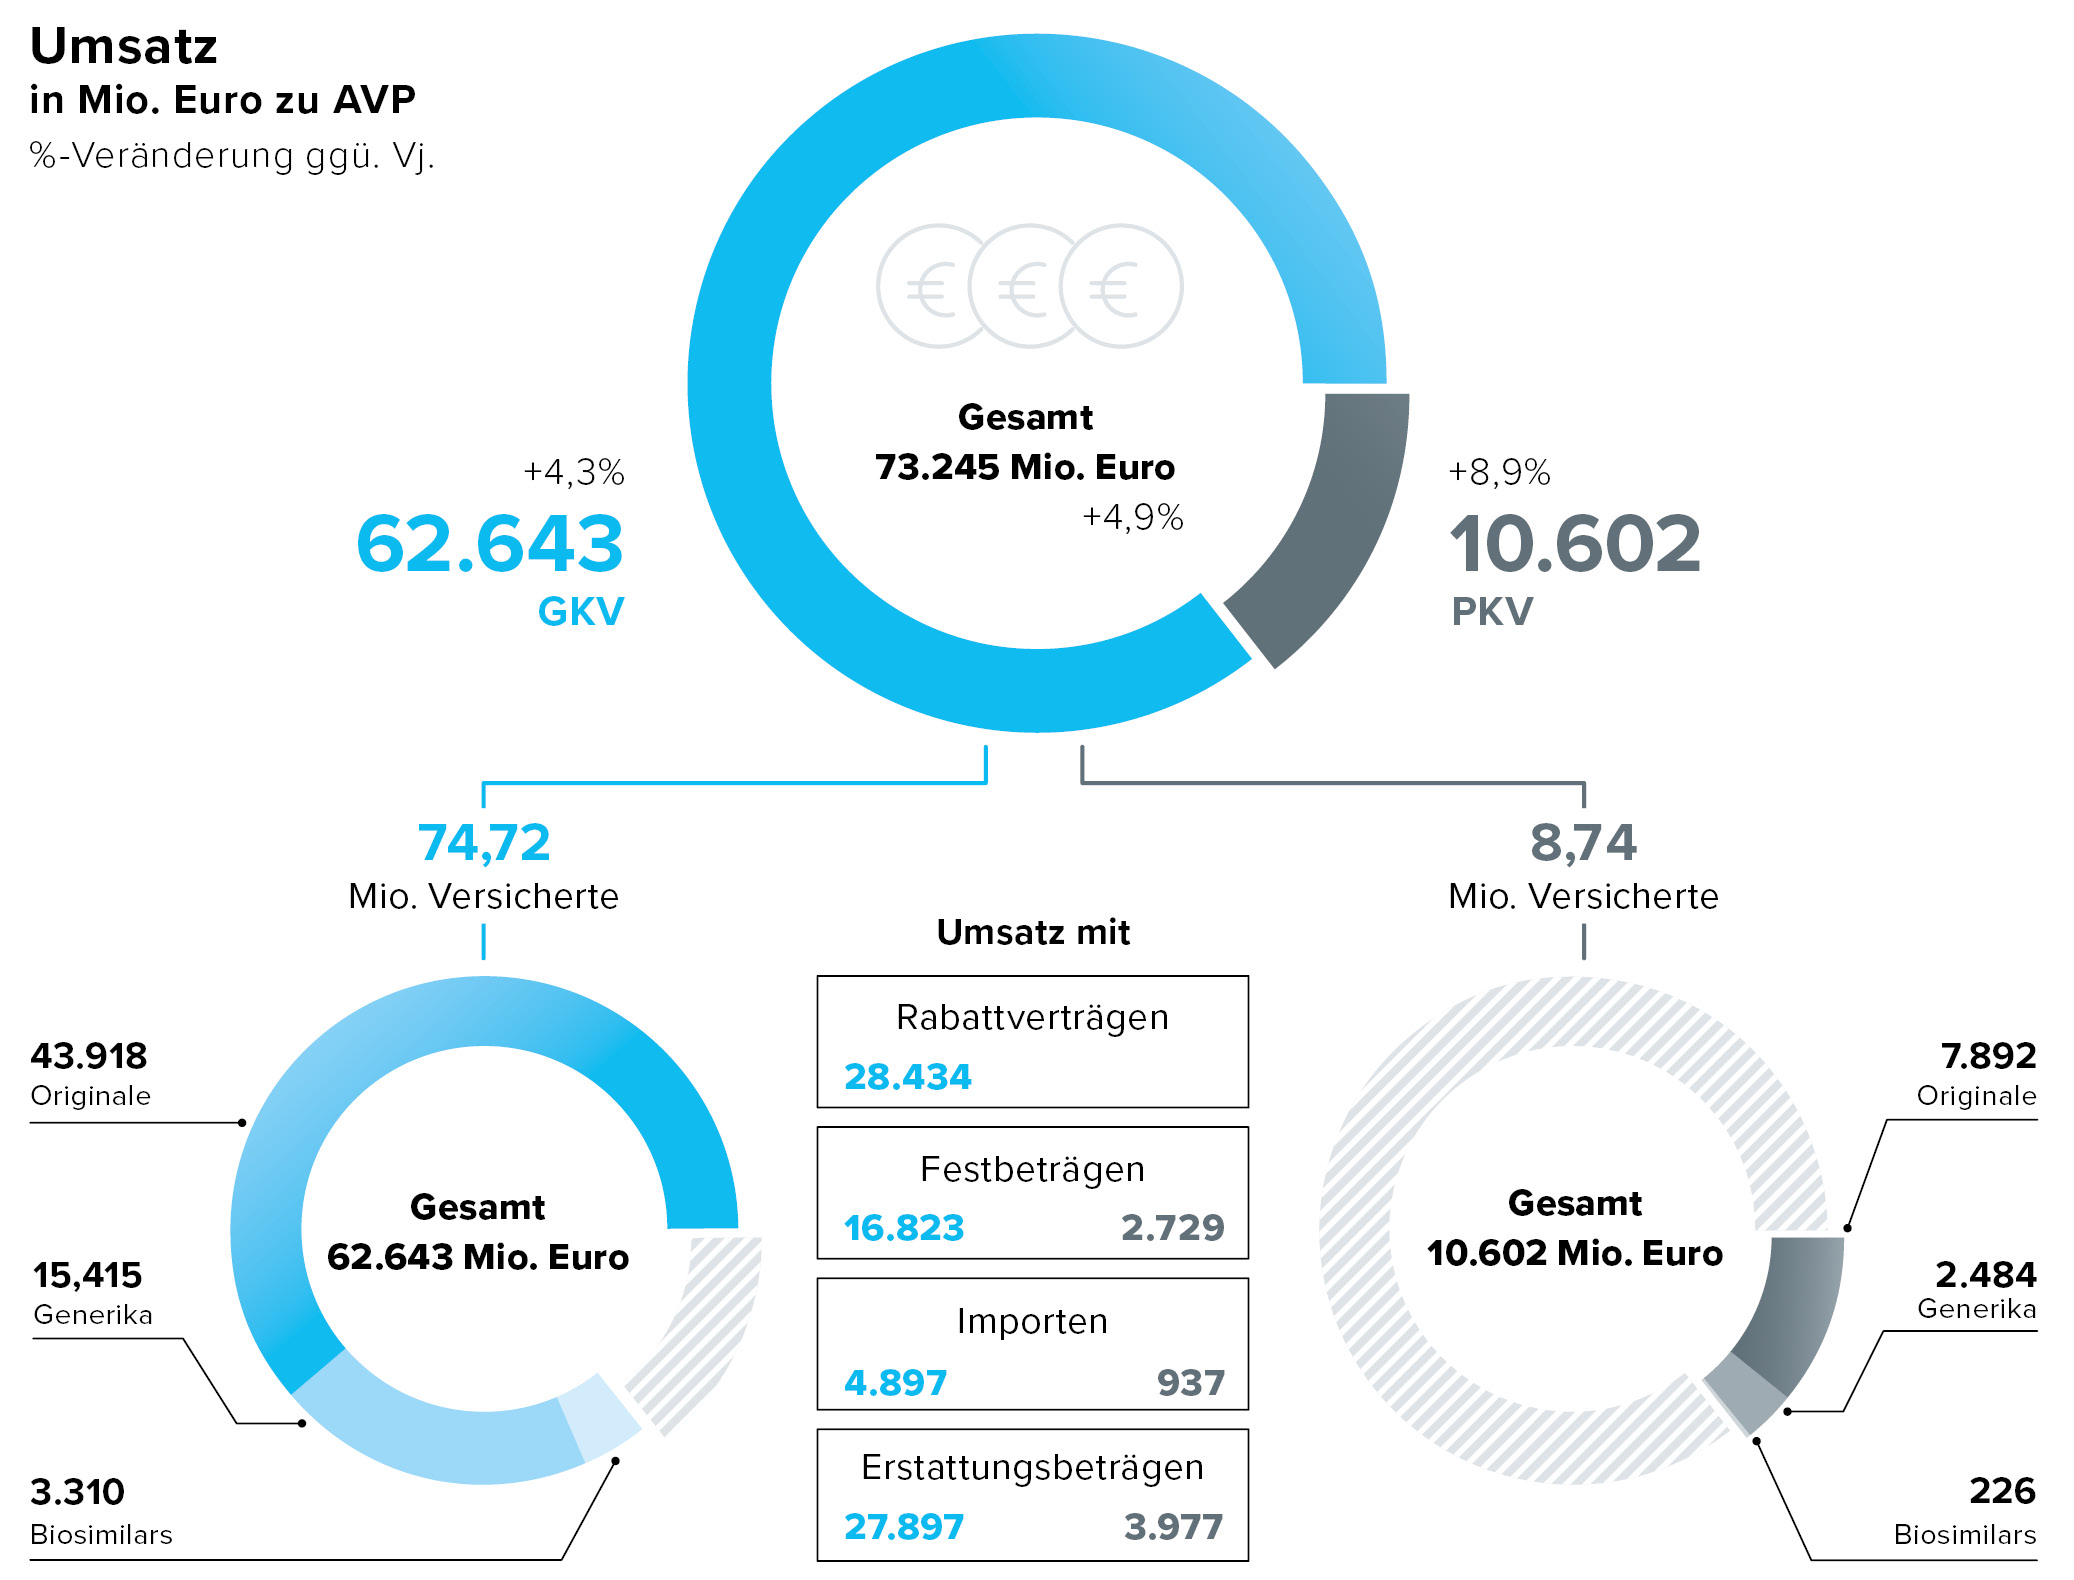
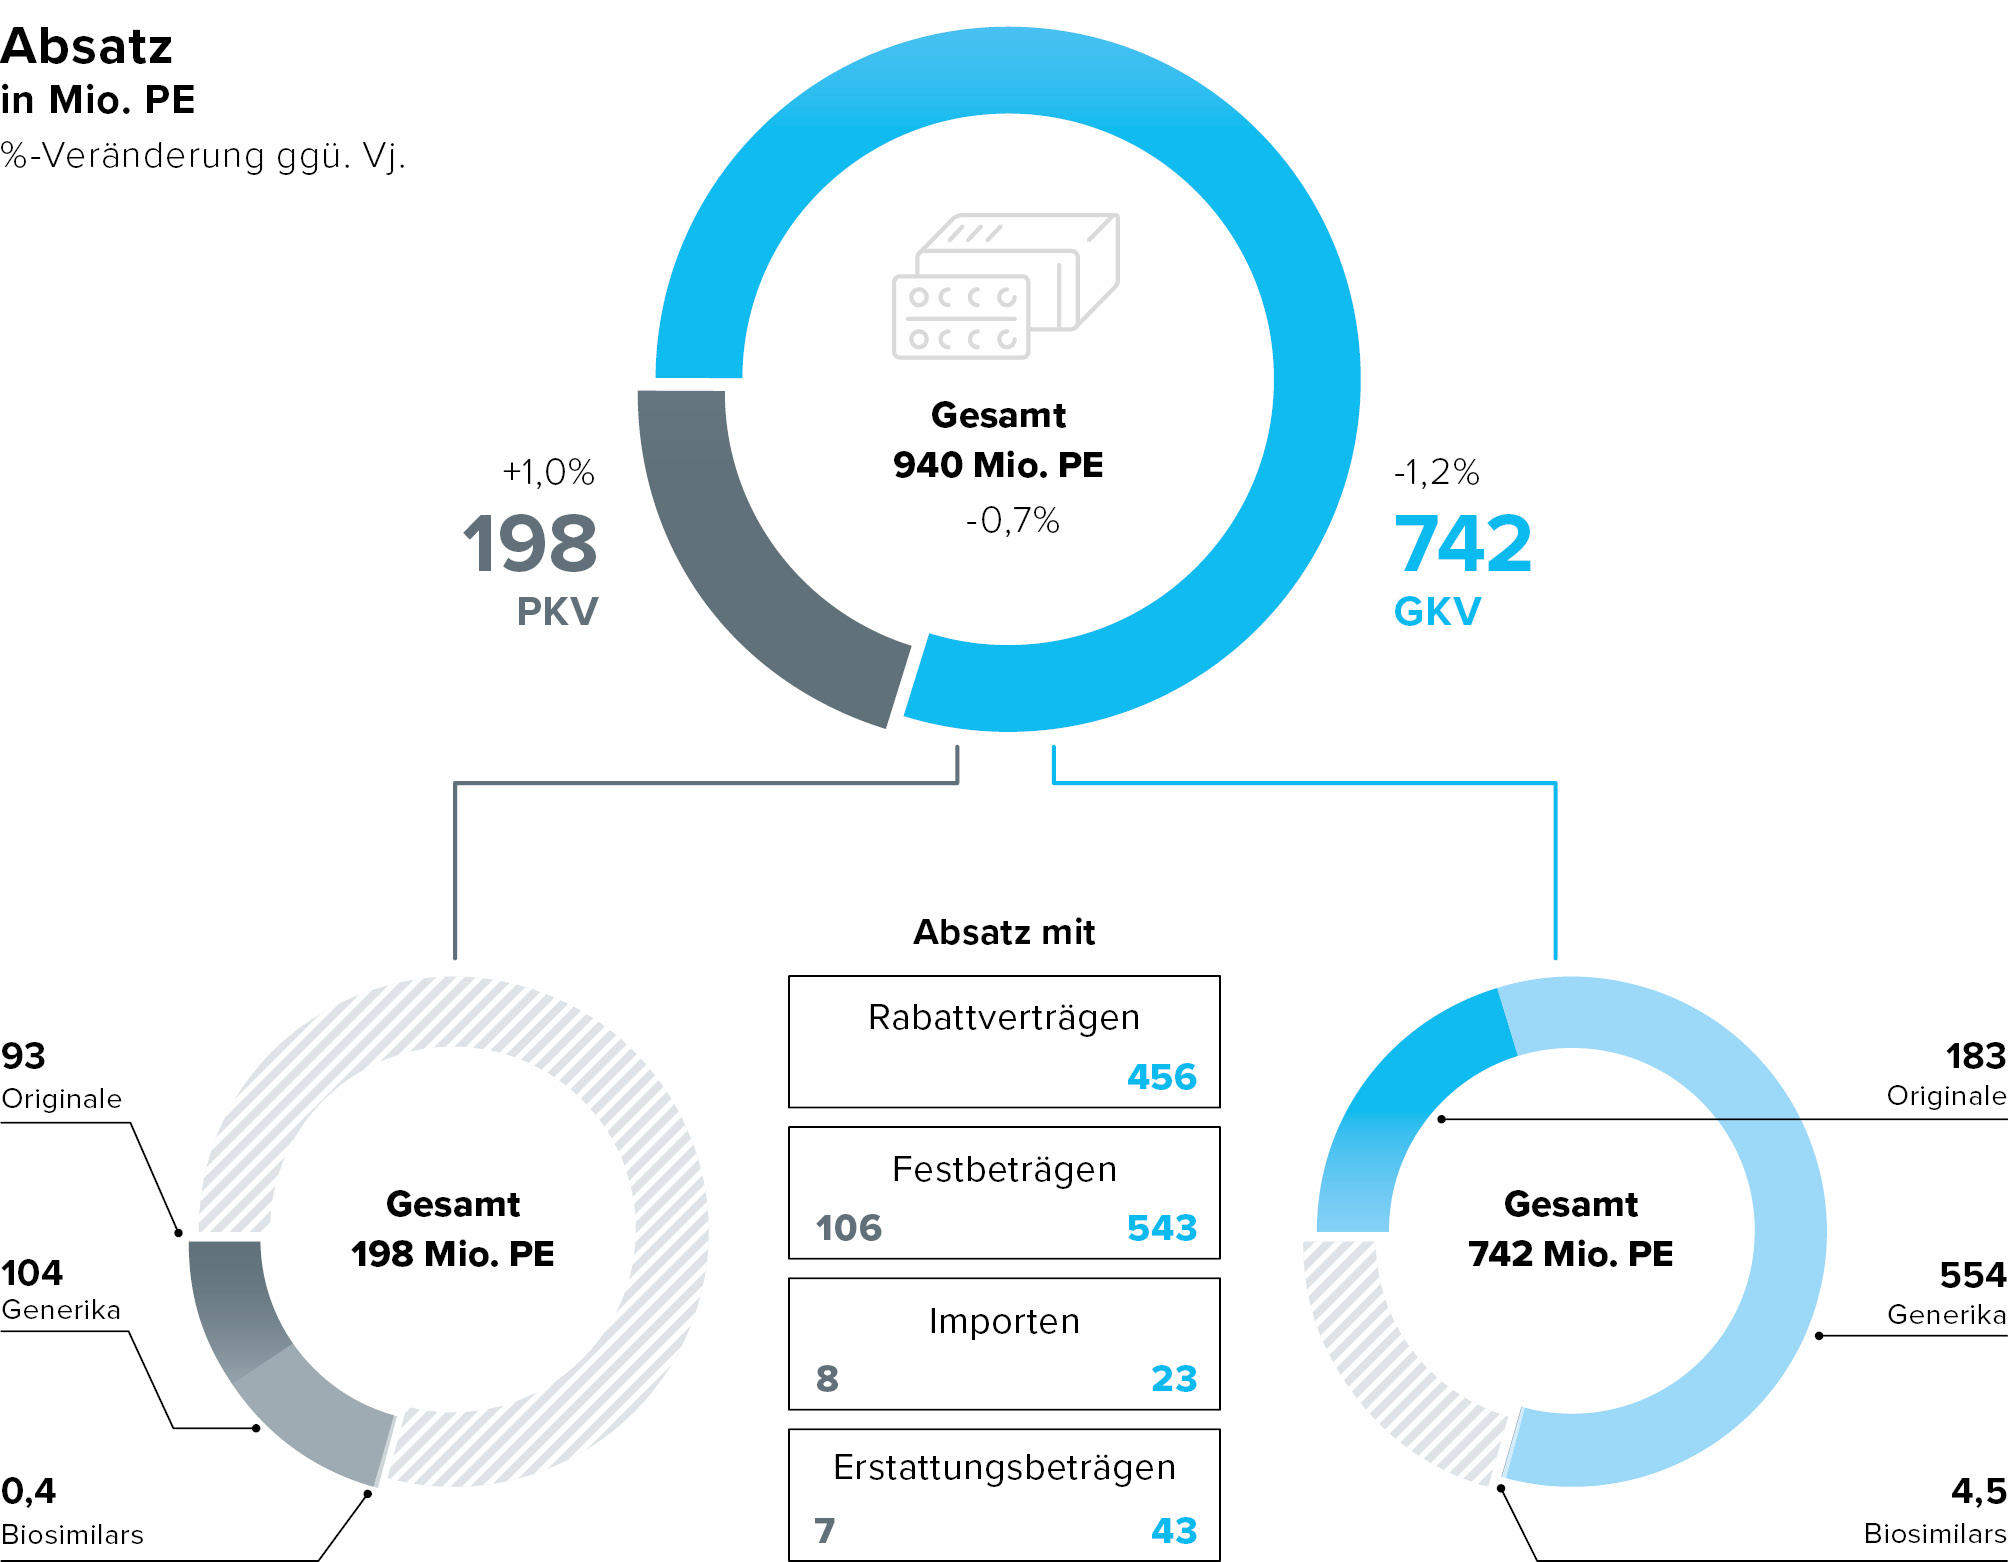
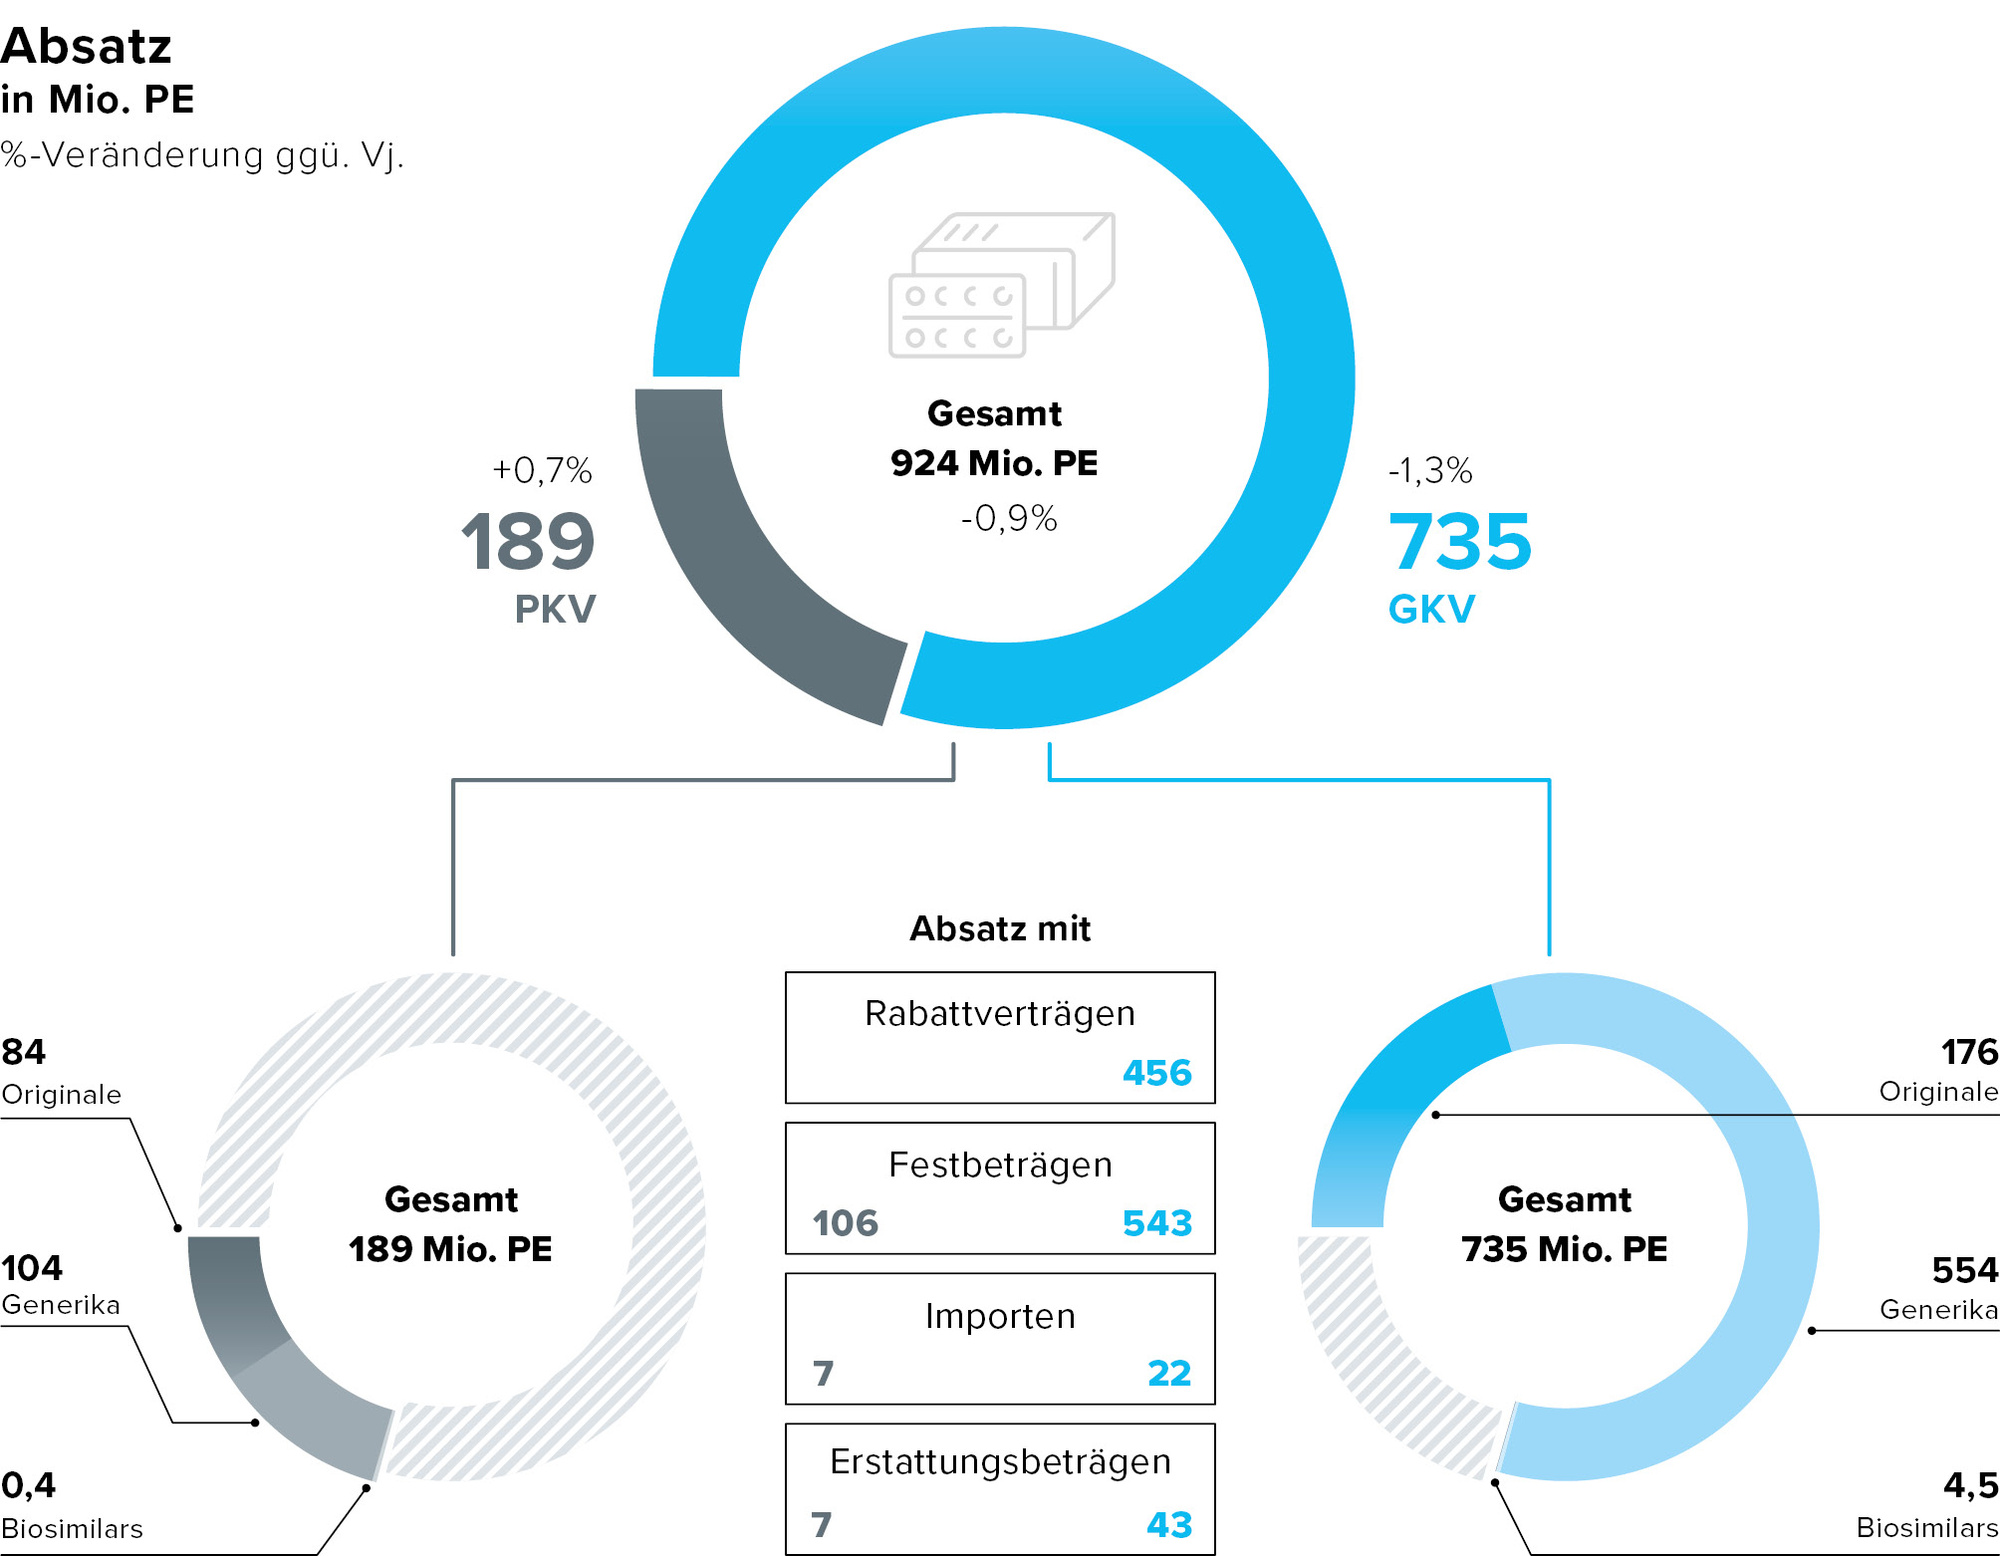
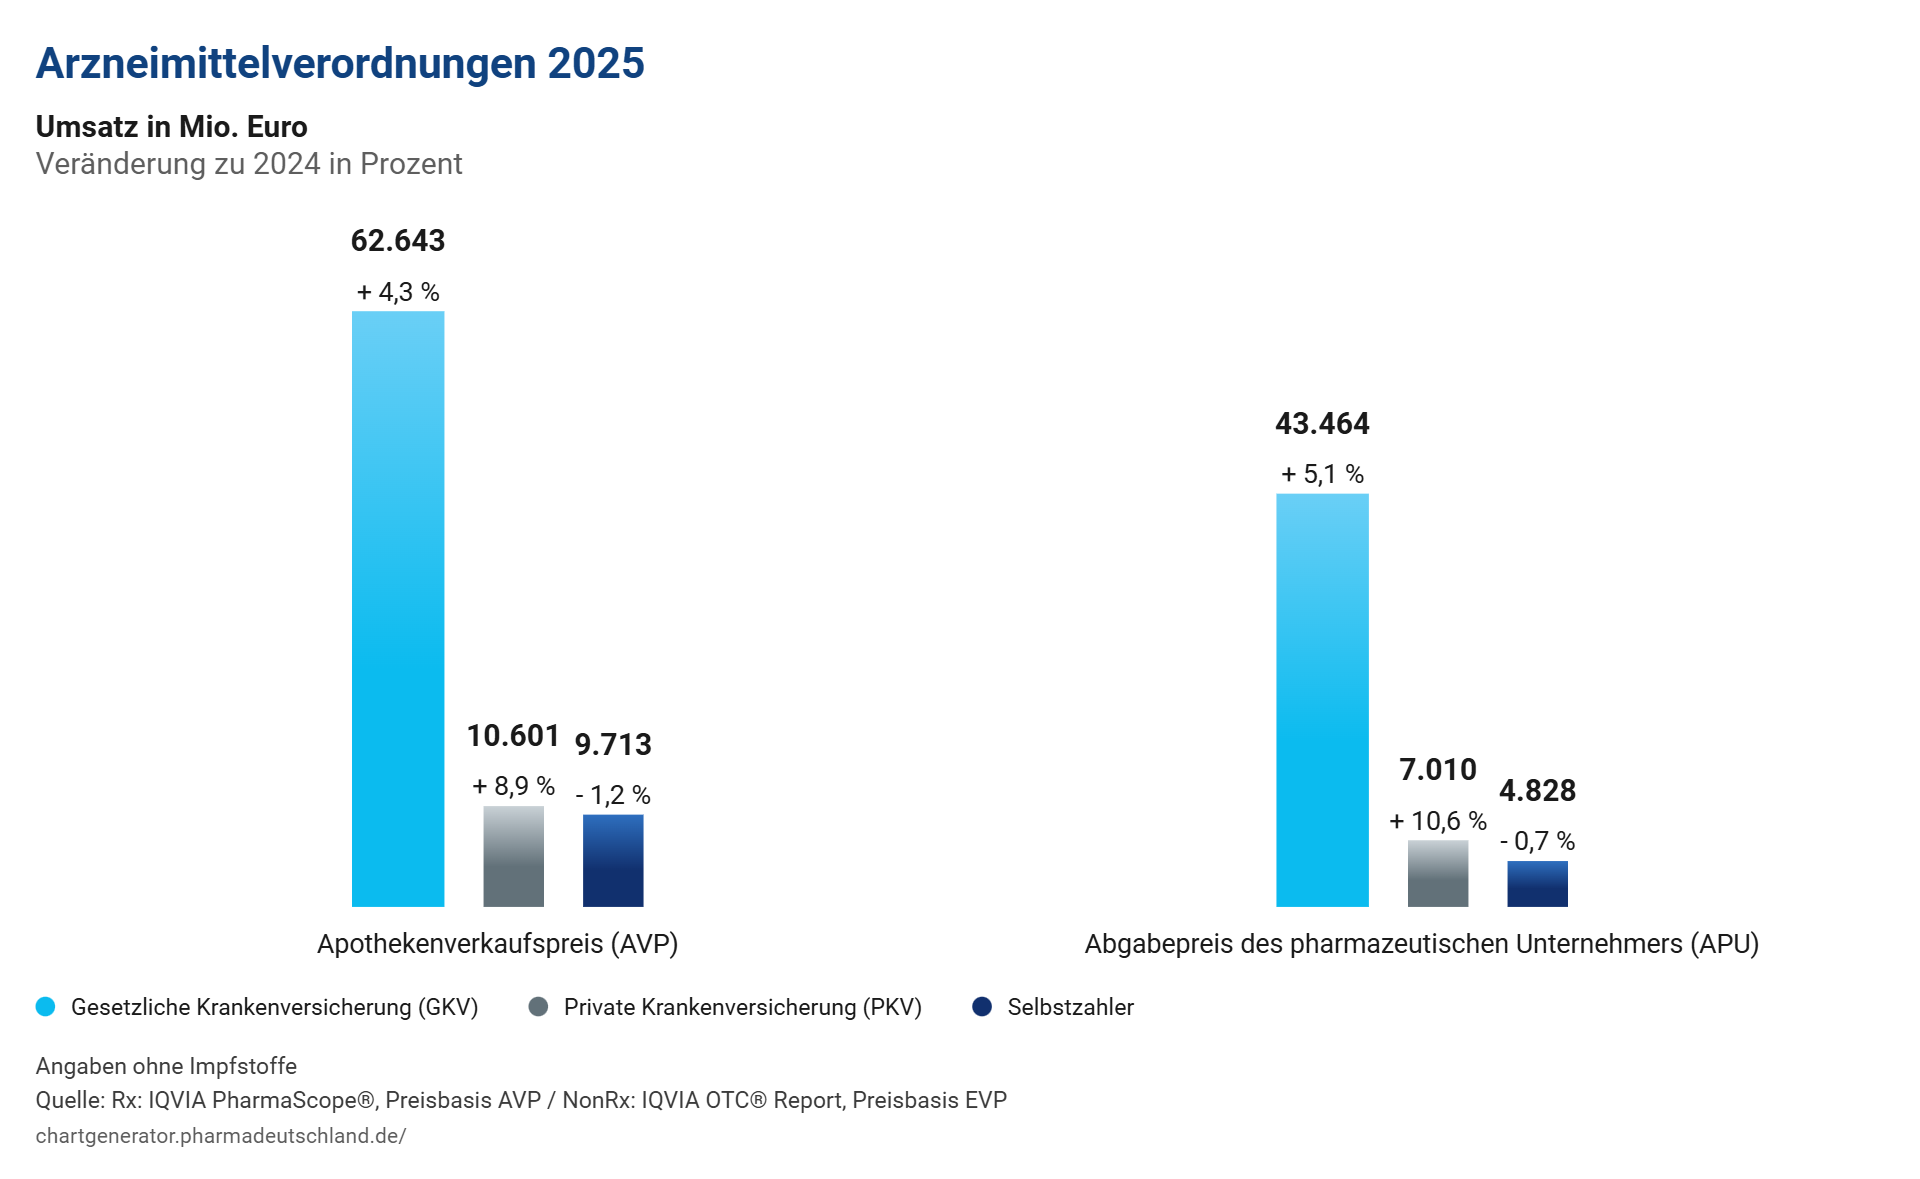
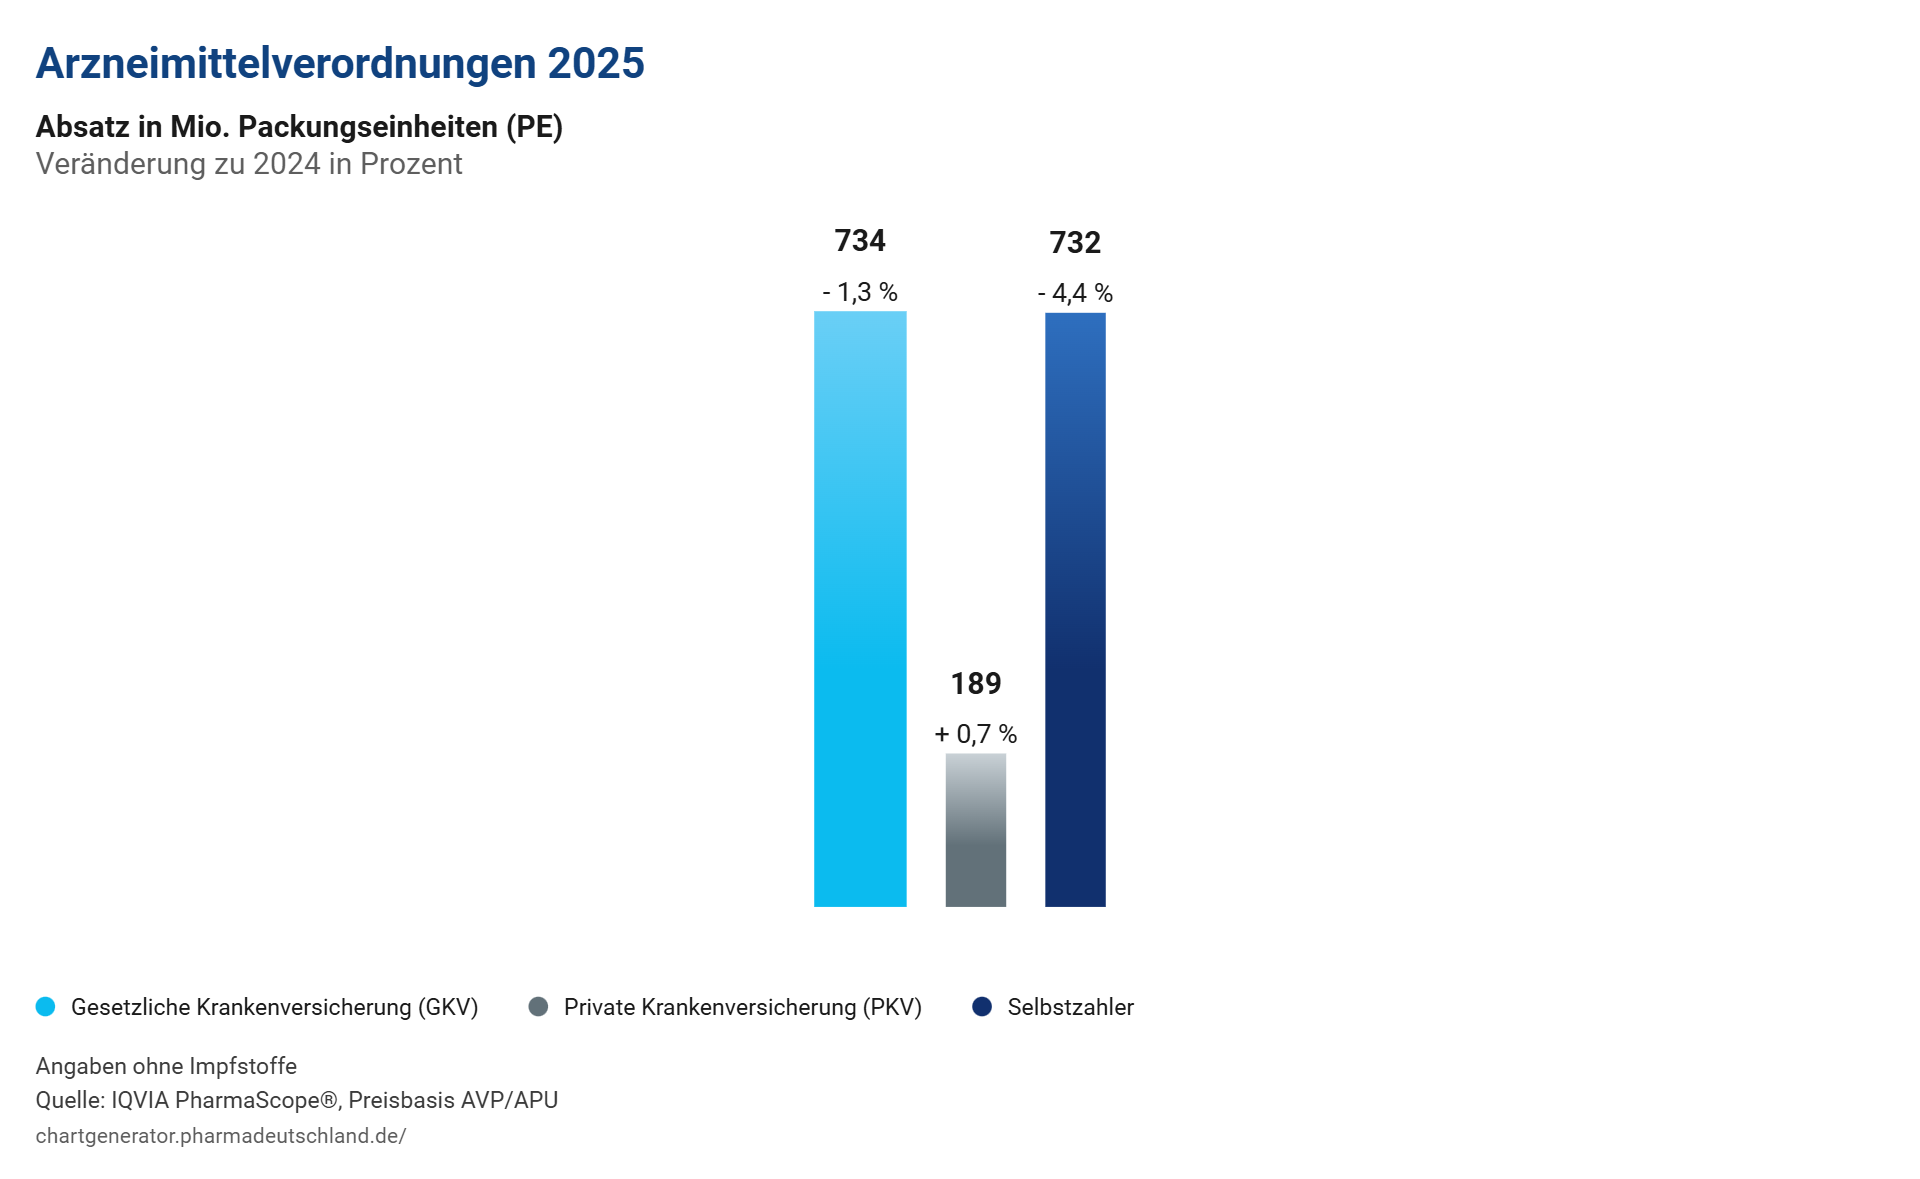
Der Erstattungsmarkt für Arzneimittel verzeichnete im Jahr ein Umsatzwachstum bei gleichzeitig leicht rückläufigem Absatz. Insgesamt wurden Arzneimittel im Wert von 73,2 Milliarden Euro zulasten der Gesetzlichen Krankenversicherung (GKV) und der Privaten Krankenversicherung (PKV) abgesetzt. Gegenüber dem Vorjahr entspricht dies einem Umsatzanstieg von 4,9 Prozent. Das Umsatzwachstum ist allerdings im Vergleich zu den Ausgaben im stationären und ambulanten Bereich unterdurchschnittlich. Der Absatz lag bei 924 Millionen Packungseinheiten und damit 0,9 Prozent unter dem Vorjahresniveau.

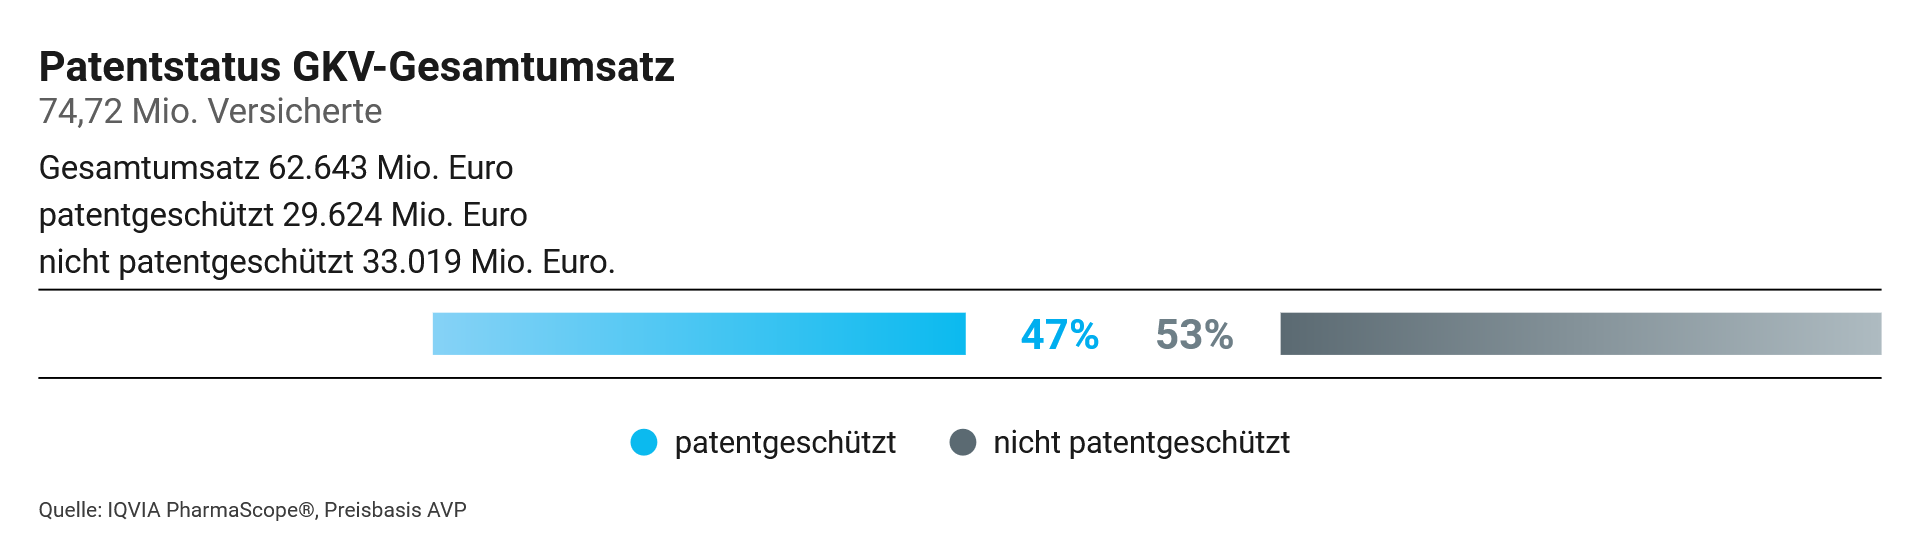
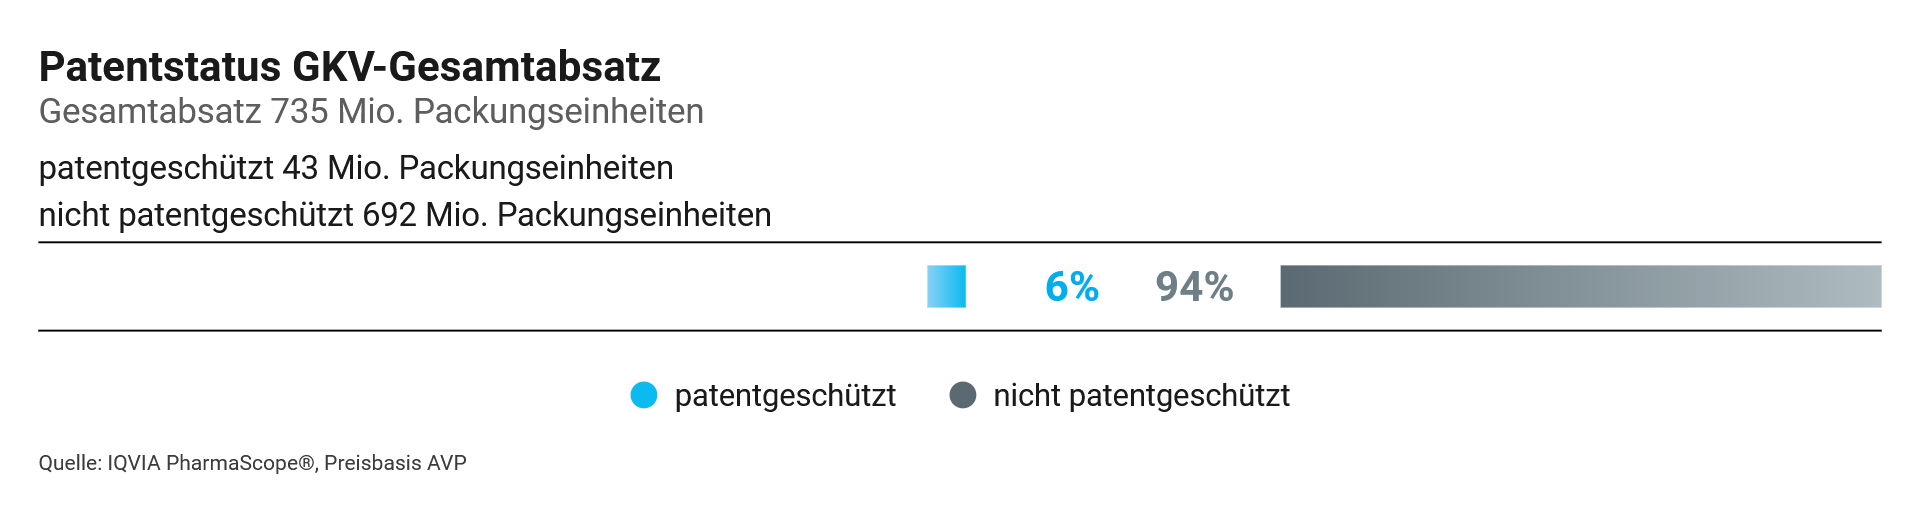
Den größten Anteil am Erstattungsmarkt trägt weiterhin die gesetzliche Krankenversicherung (GKV). Auf sie entfallen 62,6 Milliarden Euro Umsatz, was einem Plus von 4,3 Prozent gegenüber dem Vorjahr entspricht. Die private Krankenversicherung (PKV) erzielte einen Umsatz von 10,6 Milliarden Euro und verzeichnete mit 8,9 Prozent das stärkere Wachstum. Beim Absatz wurden über die GKV 735 Millionen Packungseinheiten abgegeben, während die PKV auf 189 Millionen Packungseinheiten kam. Während der Absatz in der GKV um 1,3 Prozent zurückging, legte er in der PKV um 0,7 Prozent zu.

Generika und Biosimilars leisten einen wesentlichen Sparbeitrag bei den Arzneimittelausgaben.

Beim Absatz zeigt sich folgendes Bild: In der GKV wurden 554 Millionen Packungseinheiten generischer Arzneimittel abgegeben, gegenüber 176 Millionen Packungseinheiten bei Originalpräparaten. Auch in der PKV lagen Generika mit 104 Millionen Packungseinheiten leicht vor den Originalpräparaten mit 84 Millionen Packungseinheiten. Biosimilars spielen mengenmäßig weiterhin eine vergleichsweise kleine Rolle.

Darüber hinaus prägen verschiedene Steuerungsinstrumente den Erstattungsmarkt. Besonders bedeutend sind im GKV-Bereich Rabattverträge, Festbeträge und Erstatungsbeträge, auf die ein Umsatz von rund 73,1 Milliarden Euro an Einsparungen entfielen. 

Einordnung von Pharma Deutschland

Der demografische Wandel führt zu einer steigenden Zahl älterer und chronisch erkrankter Menschen. Dadurch wächst der Bedarf an einer kontinuierlichen Arzneimittelversorgung. Auch die leitliniengerechte und frühzeitigere Behandlung vieler Erkrankungen trägt dazu bei, dass mehr Patientinnen und Patienten medikamentös versorgt werden.

Den Ausgabensteigerungen stehen jedoch erhebliche Einsparungen durch Generika und Biosimilars gegenüber. Darüber hinaus unterliegen neue Arzneimittel in Deutschland einer strengen frühen Nutzenbewertung sowie anschließenden Preisverhandlungen mit den Krankenkassen. Dadurch wird sichergestellt, dass der Erstattungspreis den nachgewiesenen Zusatznutzen berücksichtigt und innovative Therapien zu wirtschaftlich vertretbaren Bedingungen in die Versorgung gelangen.

GKV-Ausgaben für einzelne Leistungsbereiche 2025

GKV-Ausgaben für einzelne Leistungsbereiche 2025
Quelle: BMG, vorläufige Berechnung, Stand März 2026 Werte ohne Zuzahlungen der Versicherten *ohne ärztliches Honorar **ohne stationäre Entbindung und ärztliche Leistungen

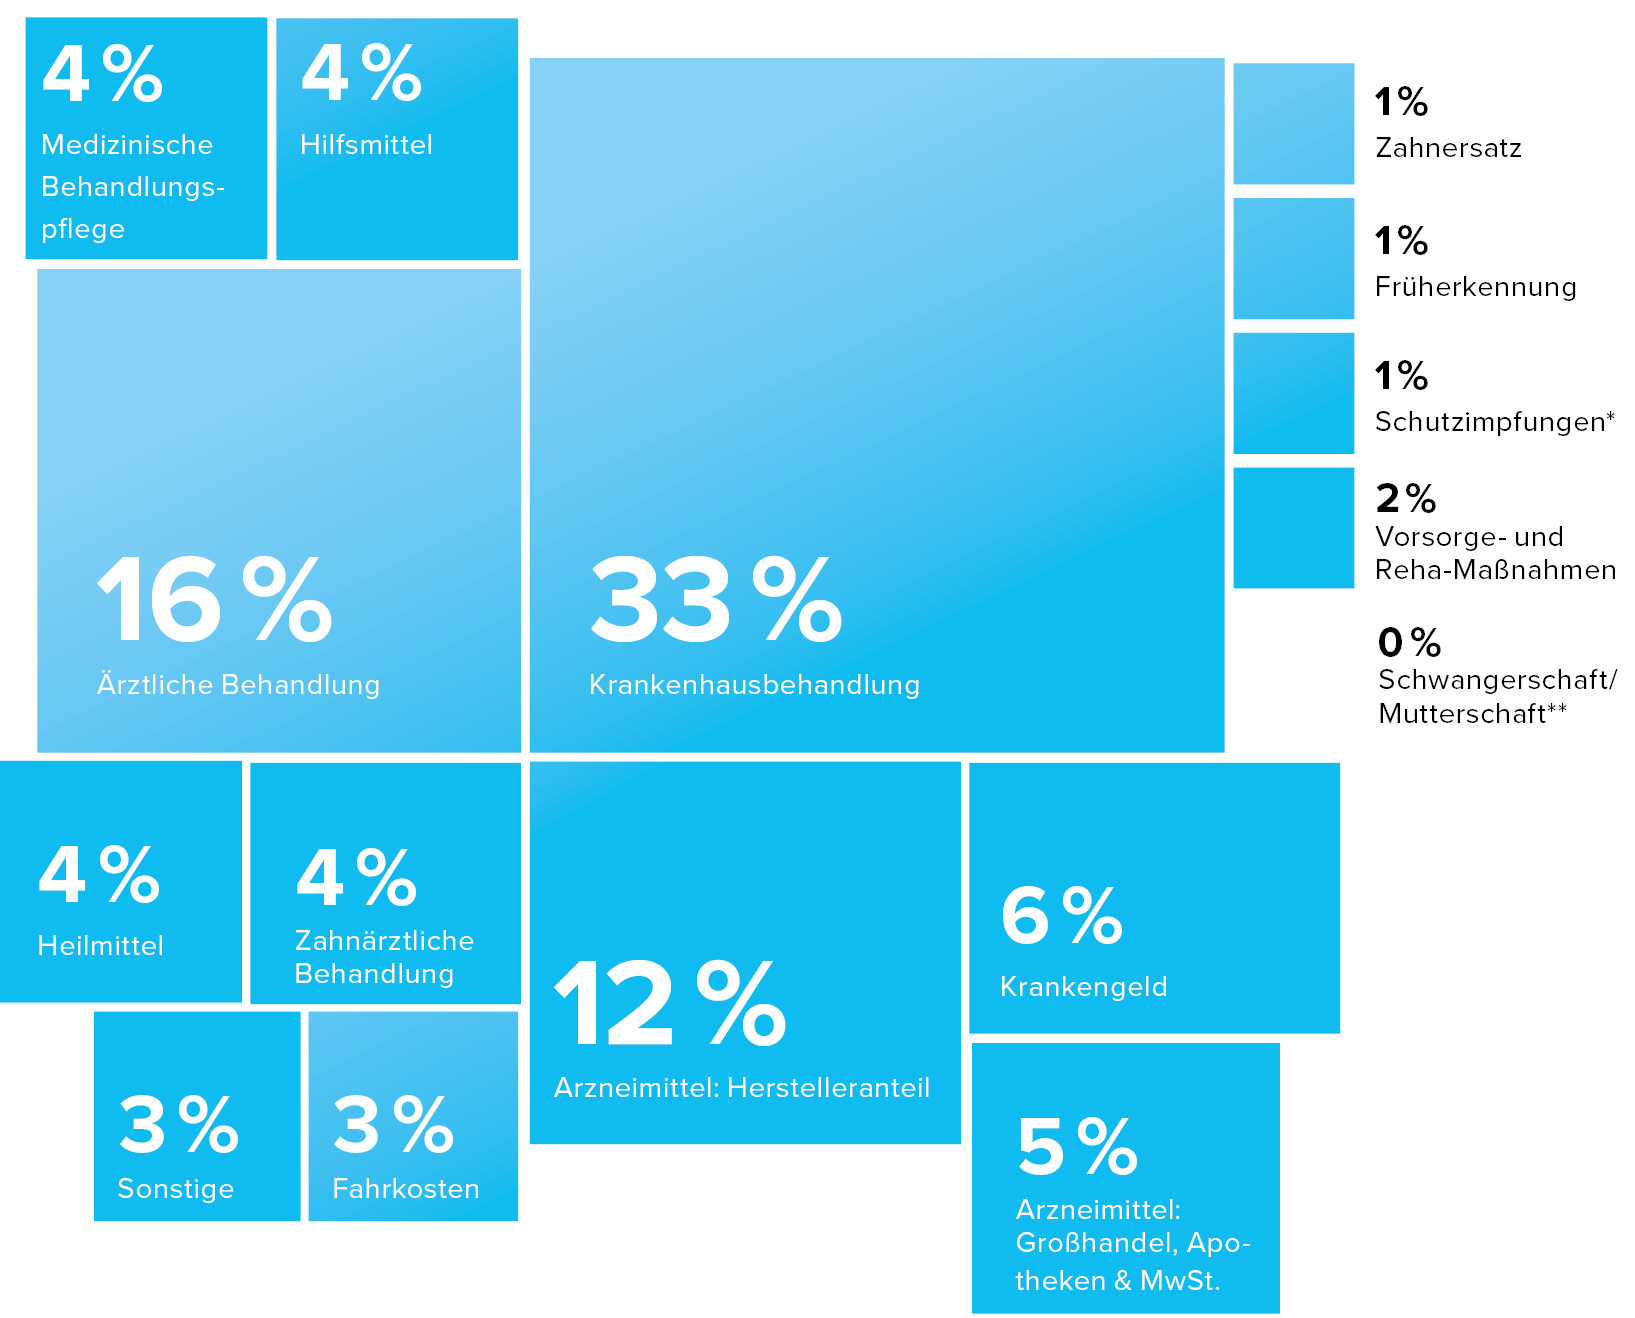
Die Grafik zeigt die Verteilung der GKV-Leistungsausgaben auf die einzelnen Leistungsbereiche im Jahr 2025. Die Ausgabenverteilung bleibt gegenüber dem Vorjahr weitgehend stabil. Den größten Anteil der Leistungsausgaben verursachen weiterhin Krankenhausbehandlungen mit 33 Prozent. Auf Platz zwei folgen die Ausgaben für Arzneimittel mit 12 Prozent, gefolgt von ärztlichen Behandlungen mit 16 Prozent.

Auffällig ist, dass der Anteil der Arzneimittelausgaben trotz medizinischer Innovationen und eines steigenden Versorgungsbedarfs weiterhin auf einem vergleichsweise konstanten Niveau liegt. Während Krankenhausbehandlungen mit einem Drittel der Leistungsausgaben den größten Kostenblock darstellen, bleiben Arzneimittel mit 12 Prozent deutlich darunter. Damit setzt sich die Entwicklung der vergangenen Jahre fort, wonach der Anteil der Arzneimittelausgaben an den gesamten Leistungsausgaben der gesetzlichen Krankenversicherung weitgehend stabil geblieben ist.

Gleichzeitig haben sich die therapeutischen Möglichkeiten in zahlreichen Indikationsgebieten erheblich erweitert.  Arzneimittel ermöglichen heute wirksamere und gezieltere Behandlungen. Der Einsatz innovativer Therapien trägt dazu bei, Krankheitsverläufe positiv zu beeinflussen, Krankenhausaufenthalte zu verkürzen oder zu vermeiden sowie die Lebensqualität und Teilhabe von Patientinnen und Patienten zu verbessern.

Einordnung von Pharma Deutschland

Die Ausgabenstruktur der gesetzlichen Krankenversicherung verdeutlicht, dass Arzneimittel trotz ihres hohen therapeutischen Nutzens lediglich rund 12 Prozent der Leistungsausgaben ausmachen. Gleichzeitig ermöglichen moderne Arzneimittel erhebliche Fortschritte in Prävention, Behandlung und Versorgung und können dazu beitragen, Folgekosten in anderen Leistungsbereichen des Gesundheitssystems zu vermeiden.

Bei der Bewertung der Ausgabenentwicklung ist zudem zu berücksichtigen, dass der medizinische Bedarf aufgrund des demografischen Wandels kontinuierlich steigt. Gleichzeitig wirken sich allgemeine Kostensteigerungen bei Personal, Energie, Rohstoffen, Logistik und Produktion auf das Gesundheitswesen insgesamt aus. Die Entwicklung der Arzneimittelausgaben bewegt sich dabei weiterhin im Rahmen der allgemeinen Ausgabendynamik der gesetzlichen Krankenversicherung.

Arzneimittelverordnungen Umsatz & Absatz 2025

Die Einsparungen durch gesetzliche Abschläge zulasten der Hersteller und Apotheken, Zuzahlungen der Patienten sowie Einsparungen durch Rabattverträge sind in den o. g. Zahlen nicht berücksichtigt. Einreichungsquoten und Selbstbeteiligung in der PKV können nicht dargestellt werden.

Die Zuzahlungen der GKV-Versicherten für Arznei-, Verband- und Hilfsmittel aus Apotheken belaufen sich auf ca. 2,7 Milliarden Euro (KV 45, 1.-4. Quartal 2025). Das entspricht einem Anteil von 4,3 Prozent der GKV-Ausgaben für Arzneimittel.

Einordnung von Pharma Deutschland

Aus Sicht von Pharma Deutschland unterstreichen die Daten die hohe Versorgungsrelevanz von Arzneimitteln. Sie sind ein unverzichtbarer Bestandteil in der Behandlung und tragen dazu bei, Erkrankungen wirksam zu therapieren, Krankheitsverläufe zu stabilisieren und die Lebensqualität von Patientinnen und Patienten zu verbessern. 

Für die gesundheitspolitische Bewertung ist deshalb entscheidend, Arzneimittelausgaben nicht isoliert als Kostenfaktor zu betrachten, sondern ihren Nutzen für das Gesundheitssystem mitzudenken. Arzneimittel können frühzeitige und wirksame Behandlungen ermöglichen, Folgekosten in anderen Leistungsbereichen reduzieren und die Versorgung angesichts des demografischen Wandels und steigender Krankheitslasten sichern. Eine verlässliche Arzneimittelversorgung bleibt damit eine zentrale Voraussetzung für ein leistungsfähiges Gesundheitssystem.

Zeichenfläche 1