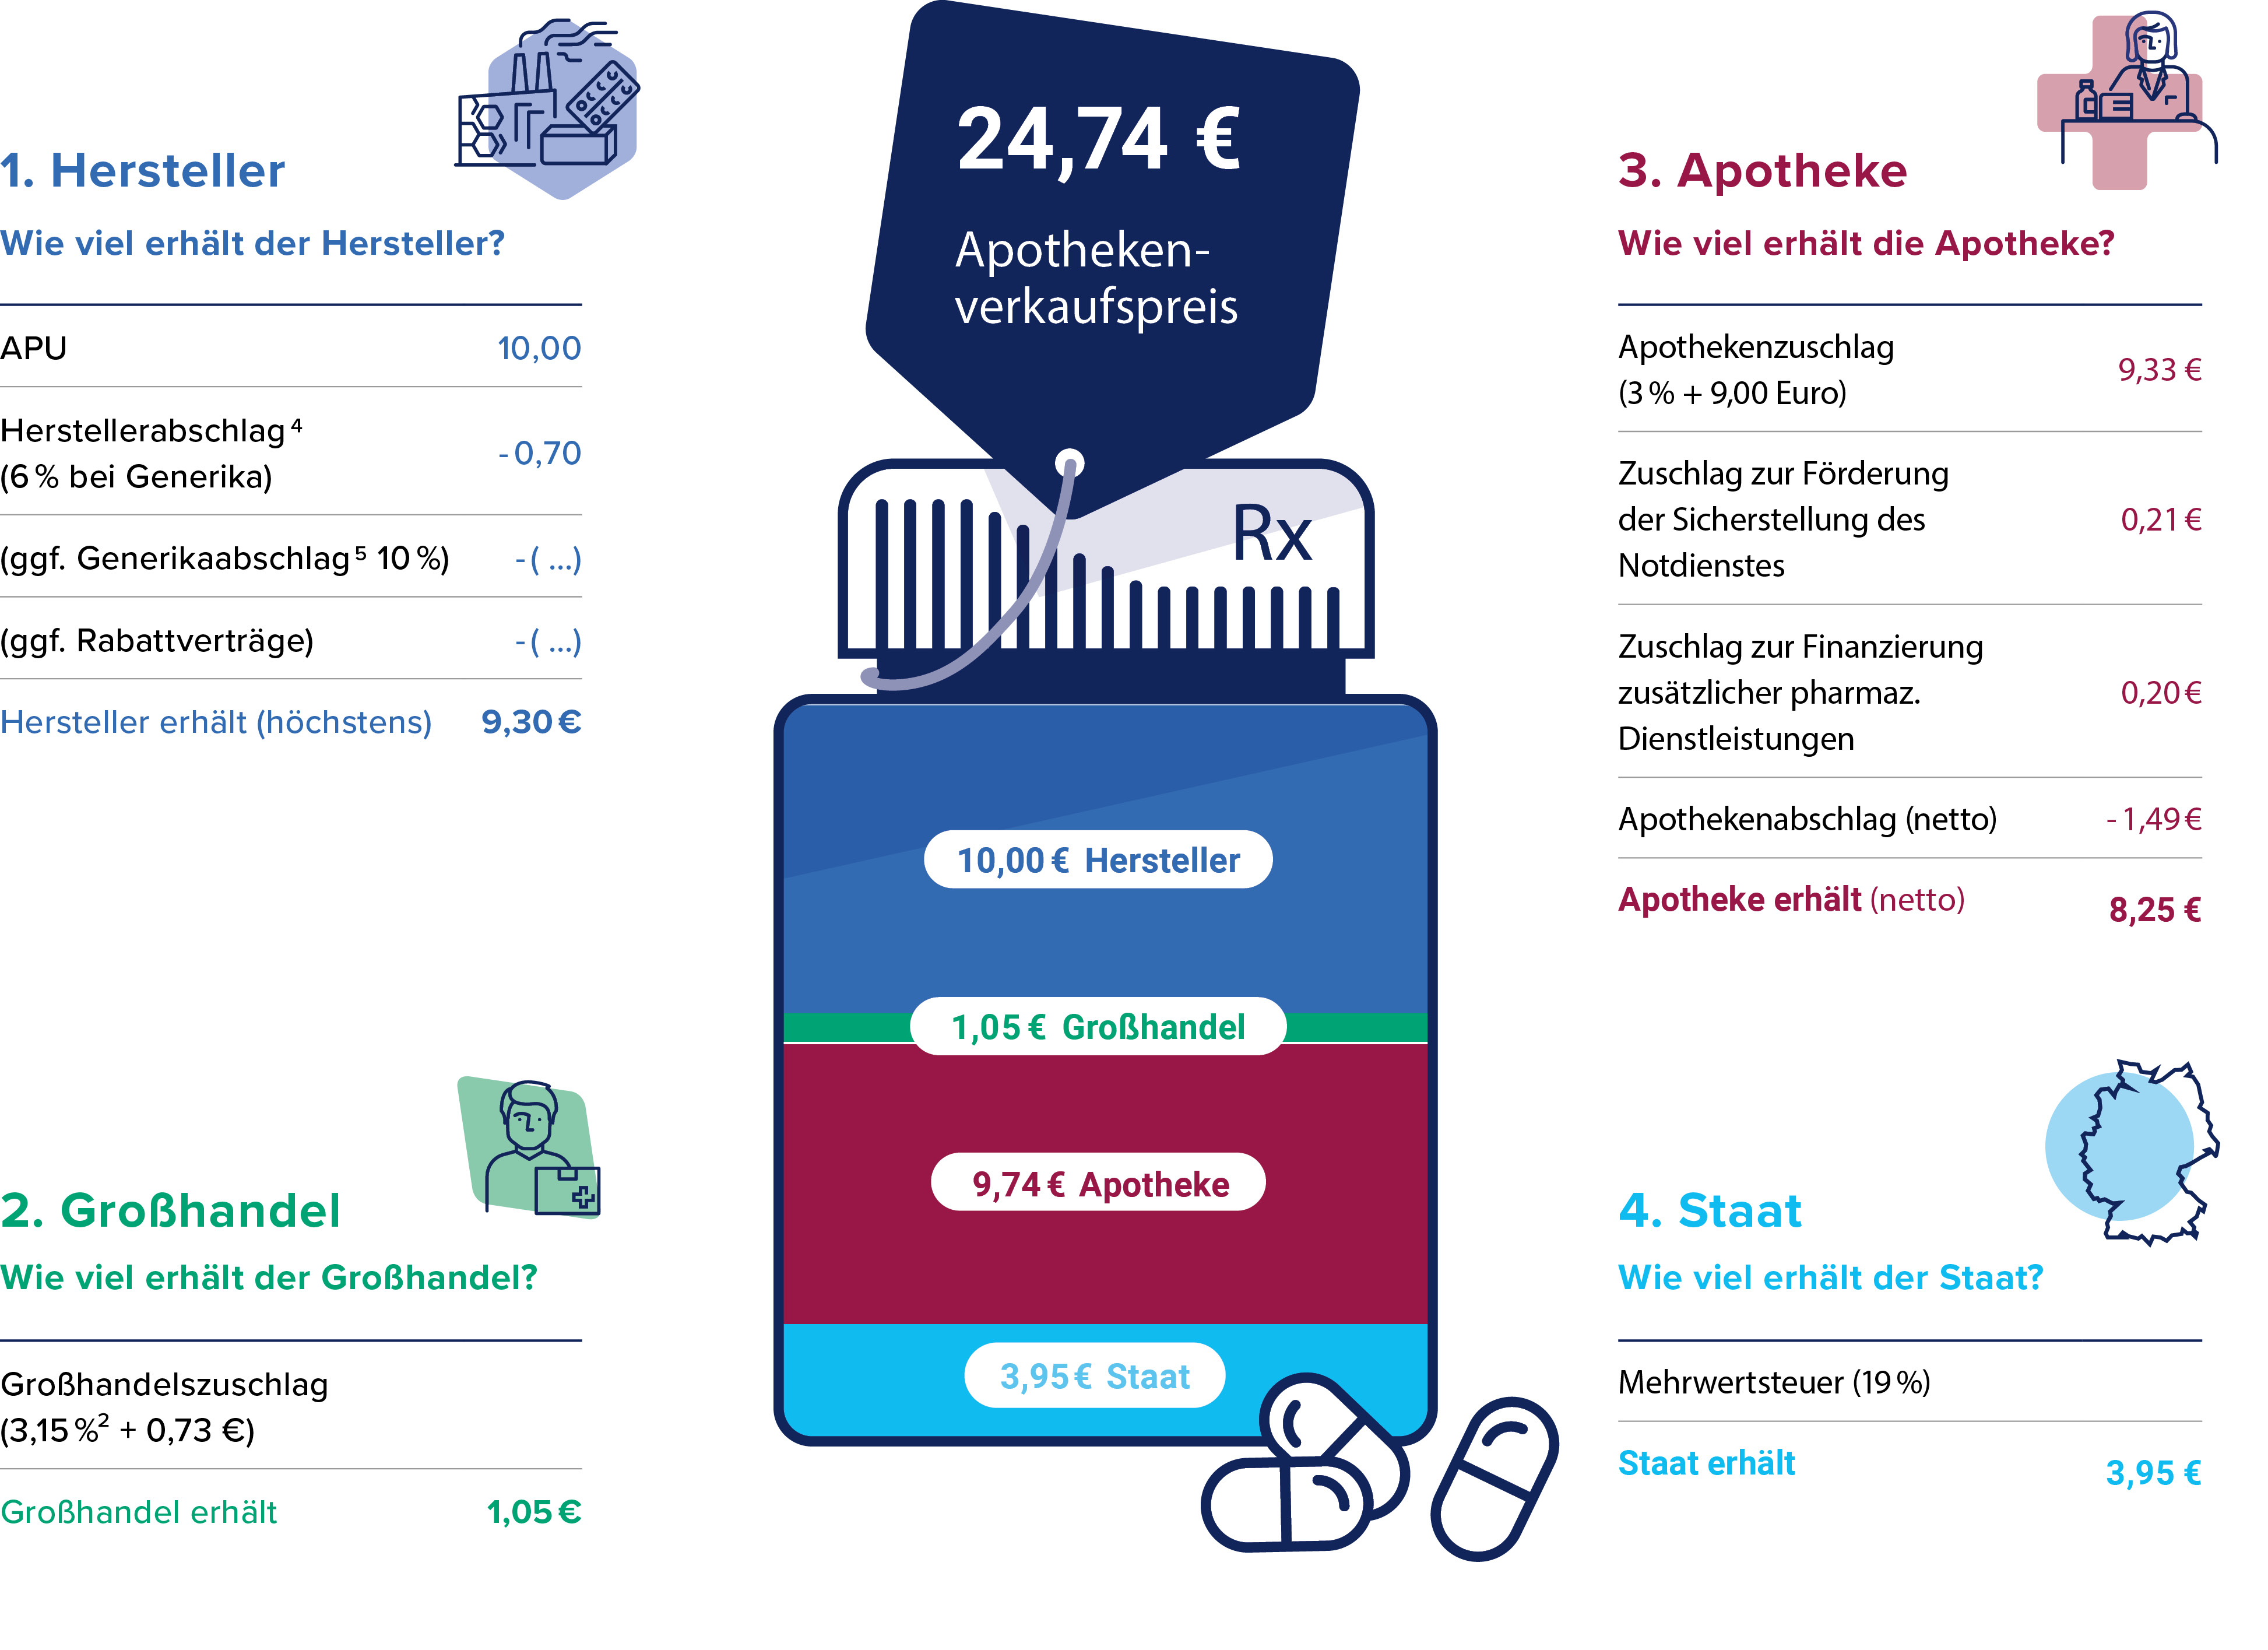
Der Apothekenverkaufspreis (AVP) eines rezeptpflichtigen Arzneimittels entsteht aus mehreren Preisbestandteilen. Ausgangspunkt ist der Abgabepreis des pharmazeutischen Unternehmers (APU), der in diesem Beispiel 10,00 Euro beträgt. Hinzu kommen der Großhandelszuschlag von 3,15 Prozent1 zuzüglich 0,73 Euro, der Apothekenzuschlag von 3 Prozent zuzüglich 9,00 Euro, 0,21 Euro zur Sicherstellung des Apothekennotdienstes und 0,20 Euro zur Finanzierung zusätzlicher pharmazeutischer Dienstleistungen nach § 129 Abs. 5e SGB V. Auf den Nettopreis erhebt der Staat anschließend 19 Prozent Mehrwertsteuer. Daraus ergibt sich in diesem Beispiel ein Apothekenverkaufspreis von 24,74 Euro.
Die gesetzliche Krankenkasse trägt jedoch nicht den vollständigen Apothekenverkaufspreis von 24,74 Euro. In diesem Beispiel leisten gesetzlich Krankenversicherte eine Zuzahlung2 von 5 Euro. Zusätzlich erhält die Krankenkasse von der Apotheke den Apothekenabschlag von 1,77 Euro brutto und vom pharmazeutischen Unternehmer den Herstellerabschlag3 von 0,70 Euro. Hinzukommen können ein Generikaabschlag und Zahlungen aus Rabattverträgen. Dadurch reduziert sich der Zahlbetrag der Krankenkasse für das Arzneimittel in diesem Beispiel auf 17,27 Euro.
Wie viel erhält der Hersteller vom Arzneimittelpreis?
Vom APU von 10,00 Euro führt der pharmazeutische Unternehmer grundsätzlich einen Herstellerabschlag von 7 Prozent ab; bei Generika beträgt er 6 Prozent. Bei einem Generikum fällt zusätzlich ein Abschlag von 10 Prozent4 an. Weitere Belastungen können durch Rabatte entstehen, die Hersteller den Krankenkassen im Rahmen von Ausschreibungen gewähren. Nicht festbetragsgebundene Arzneimittel unterliegen außerdem dem Preismoratorium: Preiserhöhungen gegenüber dem Preisstand vom 1. August 2009 müssen als Abschlag an die Krankenkasse abgeführt werden.
Wie viel erhält der Großhandel vom Arzneimittelpreis?
Der Großhandel erhält im vorliegenden Beispiel 1,05 Euro. Dieser Großhandelszuschlag setzt sich aus 3,15 Prozent² des APU (entspricht hier aufgerundet 0,32 Euro) sowie einem fixen Betrag von 0,73 Euro zusammen.
Wie viel erhält die Apotheke vom Arzneimittelpreis?
Die Apotheke erhält den Apothekenzuschlag sowie Zuschläge für die Sicherstellung des Notdienstes und für zusätzliche pharmazeutische Dienstleistungen. Davon führt sie einen Apothekenabschlag von 1,49 Euro netto an die gesetzliche Krankenkasse ab. Im vorliegenden Beispiel verbleiben der Apotheke damit 8,25 Euro.
Wie hoch ist der staatliche Anteil am Arzneimittelpreis?
Der Staat erhebt auf den Netto-Apothekenverkaufspreis die Mehrwertsteuer von derzeit 19 Prozent. Maßgeblich ist dabei der im Rechenbeispiel verwendete Nettopreis; aus ihm ergeben sich der Apothekenverkaufspreis einschließlich Mehrwertsteuer und der darin enthaltene Steueranteil. Bei einem Nettopreis von 20,79 Euro ergibt sich somit ein Apothekenverkaufs- bzw. Bruttopreis von 27,74 Euro. Der Staat behält die Differenz – 3,95 Euro – ein.
1 Höchstens jedoch 37,80 Euro.
2 Die Zuzahlung beträgt im Regelfall 10 Prozent des AVP, jedoch mindestens 5 und höchstens 10 Euro.
3 Herstellerabschlag gilt nur bei nicht-festbetragsgebundenen Arzneimitteln.
4 Ausgenommen sind Arzneimittel mit einem APU, der mindestens 30 Prozent unter dem jeweils gültigen Festbetrag liegt.